Đầu Tư và Sự Méo Mó ở Việt Nam
Những điều tôi học được về đầu tư, rủi ro và việc phát triển bản thân khi bắt đầu tìm hiểu tài chính cá nhân.
Tại sao còn trẻ không đầu tư vào bản thân mà lại đầu tư vào cái này?
Mở đầu bài viết sẽ là câu hỏi mà nhiều người sẽ suy nghĩ ngay khi nghe về khái niệm đầu tư và nghĩ rằng tôi đang “lùa gà” hay đại khái gì đó.
Tôi muốn bắt đầu bằng việc phân biệt đầu tư và đầu cơ, rồi quay lại câu hỏi trên. Trong bài này, tôi dùng “đầu tư” để nói về việc bỏ vốn với kỳ vọng tạo ra giá trị theo thời gian; “đầu cơ” nhấn mạnh việc tìm lợi nhuận từ biến động giá. Giao dịch (trading) không tự nó cho biết một người đang theo cách nào.
Disclaimer
Đây là những điều tôi học được khi tìm hiểu tài chính cá nhân, cùng với góc nhìn của riêng tôi. Bài viết không đề xuất mua một tài sản cụ thể. Những nhận xét về thói quen đầu tư cũng không đại diện cho tất cả mọi người ở Việt Nam.
Với tôi, việc học và những điều mình muốn làm trong cuộc đời vẫn là điểm bắt đầu khi nghĩ về đầu tư.
Đầu tư cho bản thân là ưu tiên của tôi. Tìm hiểu tài chính có thể đi cùng việc đó, chứ không nhất thiết phải là một lựa chọn thay thế.
1. What
Đầu tư là một trong những kĩ năng cực kỳ cần thiết bên cạnh những kĩ năng quan trọng không kém khác như: quản lí tài chính, phát triển bản thân, tự học,… Tuy nhiên, khái niệm này còn chưa phổ biến ở Việt Nam, thậm chí nhiều người đã có ác cảm ngay khi nghe ai khác nhắc đến cụm từ này. Nói một cách đơn giản nhất thì đầu tư là việc bạn làm cho “tiền đẻ ra tiền”. Nếu bạn để tiền một chỗ thì lạm phát sẽ ngày càng làm số tiền đó mất đi giá trị.
2. Đầu tư ở Việt Nam
Điều khiến tôi băn khoăn là những lời hứa nhân đôi, nhân năm tài khoản trong thời gian ngắn. Chúng dễ khiến mình chú ý đến phần lợi nhuận mà bỏ qua khả năng mất tiền. Rủi ro cao có thể đi cùng kỳ vọng lợi nhuận cao hơn, nhưng không bảo đảm lợi nhuận thực tế. Investor.gov giải thích về khả năng chịu rủi ro.
Tại sao vẫn có những người kiếm được rất nhiều tiền từ việc đầu cơ?
Một điều tôi muốn tự nhắc mình là đừng chỉ nhìn vào những trường hợp thành công. Nếu chỉ nghe câu chuyện của người kiếm được tiền mà không biết những người thua lỗ đã trải qua điều gì, bức tranh mình có sẽ thiếu một phần. Đó là cách tôi hình dung thiên kiến sống sót (survivorship bias). Một người thành công có thể có nhiều điều đáng học, nhưng kết quả của họ không phải lời hứa về kết quả của mình.
Có những ý kiến phản đối đầu tư mà tôi từng đọc, chẳng hạn:
- “Đầu tư 100tr bây giờ sau 10 năm thành 200tr thì 200tr lúc đó mua được bát phở!”
- “Chỉ số VN30 tăng lên nhưng sau 10 năm thì quay về vạch xuất phát.”
Tôi không nghĩ có thể đánh giá một người chỉ từ việc họ đầu tư dài hạn hay giao dịch ngắn hạn. Điều tôi muốn hiểu rõ hơn là cơ sở của quyết định và rủi ro mình đang nhận. Tôi cũng cần để ý xem mình có đang chỉ tìm những thông tin đồng ý với quan điểm sẵn có hay không.
3. Why
3.1 Tài chính cá nhân
Nhiều người nghĩ rằng họ cần kiếm thật nhiều tiền trước, lúc đó họ tiêu xài nhiều hay ít thì vẫn còn dư quá nhiều với họ. Tuy nhiên có một nguyên tắc cơ bản trong tài chính cá nhân: số tiền dùng để tiết kiệm, đầu tư chính là khoảng gap giữa thu nhập và chi tiêu. Chi tiêu là tham số quan trọng không kém gì thu nhập, thậm chí là quan trọng hơn.
Với tôi, học cách quản lý thu nhập và chi tiêu là nền tảng trước khi nghĩ đến lợi nhuận. Kiếm được nhiều hơn và giữ lại được một phần thu nhập là hai việc cần được nhìn cùng nhau.
3.2 Đầu tư
Khi tìm hiểu thị trường, tôi từng dùng số tài khoản chứng khoán để hình dung mức độ quan tâm đến đầu tư. Nhưng số tài khoản không đồng nghĩa với số người, và cũng không cho biết họ hiểu đầu tư đến đâu. Vì thế, tôi không dùng con số ấy để kết luận về phần lớn người Việt Nam.
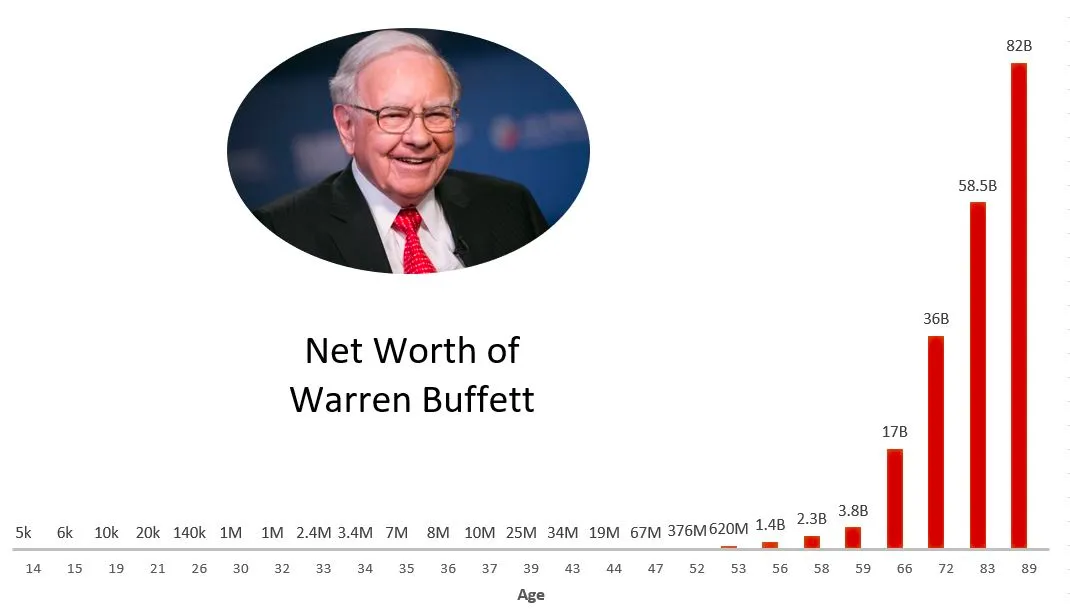
Điều tôi quan tâm ở lãi kép là phần lợi nhuận được tái đầu tư có thể tiếp tục tạo ra lợi nhuận theo thời gian. Tuy vậy, đó không phải lời bảo đảm rằng mọi khoản đầu tư dài hạn đều sinh lời. Hình dưới minh họa tài sản ròng của Warren Buffett qua thời gian; tôi không coi một trường hợp thành công là kết quả mà ai cũng có thể lặp lại.
4. When & Who
Tôi nghĩ việc tìm hiểu có thể bắt đầu sớm. Còn lúc nào nên bỏ tiền vào một khoản đầu tư thì cần nhìn vào hoàn cảnh và mục tiêu của mình.
Tuổi tác không đủ để quyết định một tỷ lệ đầu tư phù hợp. Phân bổ tài sản còn phụ thuộc vào mục tiêu, thời gian cần dùng tiền và khả năng chịu lỗ. Một khoản đầu tư dài hạn vẫn có thể rủi ro; “dài hạn” không phải phần đối lập với “mạo hiểm”. Vì vậy, tôi không dùng công thức “100 trừ tuổi” để suy ra số tiền nên đem đầu tư mạo hiểm. Hướng dẫn phân bổ tài sản của Investor.gov.
5. Tại sao còn trẻ không đầu tư vào bản thân mà lại đầu tư vào cái này?
Câu trả lời của cá nhân tôi: tại sao không là cả 2? Với cách đầu tư mình đang dùng ở thời điểm viết bài, các thao tác mất khoảng 15 phút mỗi tuần. Nhưng đó chỉ là phần thao tác; thời gian tìm hiểu ban đầu và theo dõi để biết mình đang làm gì vẫn cần được tính đến.
Giai đoạn bắt đầu luôn là một trong những giai đoạn khó và quan trọng nhất, nhưng nếu vượt qua rồi hành trình sẽ giảm bớt đi phần nào. Và trong hành trình tìm hiểu kiến thức, tuyệt đối không để mình bị lạc đường. Người đầu tư là người có tâm lý dài hạn còn những người đầu cơ là tâm lý ngắn hạn. Tâm lý ngắn hạn thường là tâm lý chung của con người và nó có cả mặt hại và mặt lợi. Trong hạnh phúc, nó giúp ta nhìn nhận những hạnh phúc nhỏ nhặt ở hiện tại và tận hưởng chúng hơn là nghĩ về những tương lai xa vời vợi. Nhưng trong đầu tư thì hoàn toàn ngược lại, lãi kép cần thời gian để thể hiện sức mạnh của mình.
Trong Product Management có một câu hỏi luôn được hỏi đi hỏi lại trong quá trình phát triển sản phẩm mà tôi thấy rất tương đồng về việc định hình mình đang học gì: “What is the right thing to build?”